Nova diretriz regulatória exige validação biométrica com prova de vida para pessoas físicas e MEIs em cronograma escalonado que vai de 2027 ao final de 2028; acessos não regularizados sofrerão suspensão e cancelamento definitivo a partir de 2029.
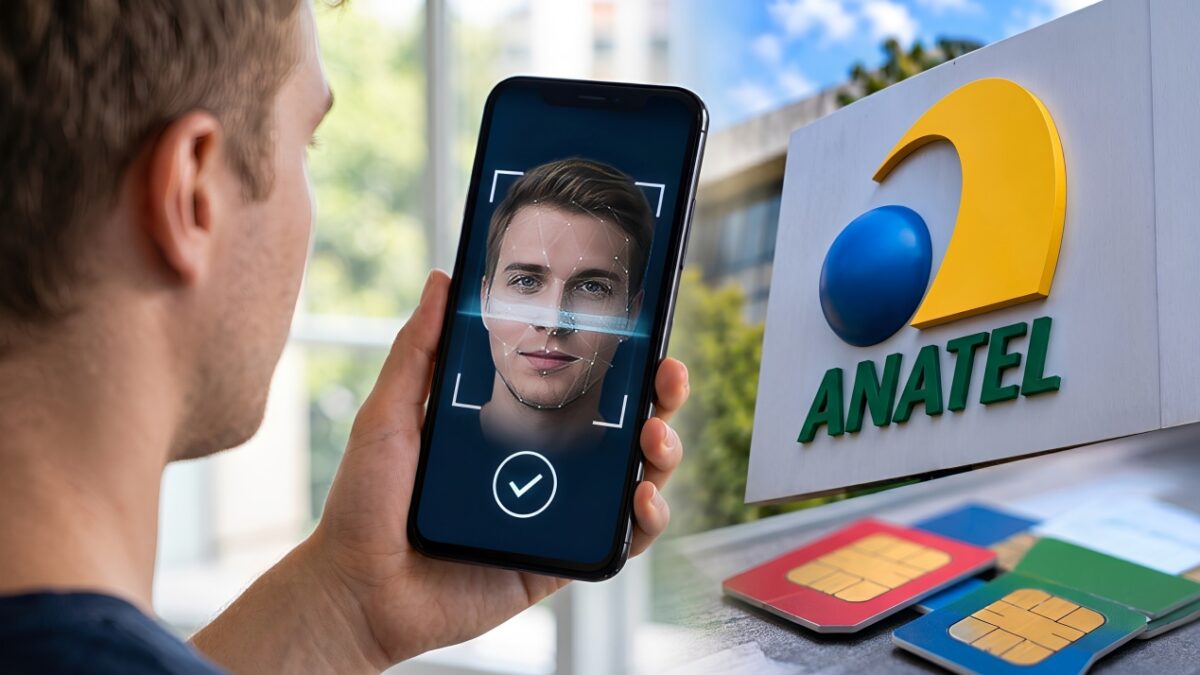
A Agência Nacional de Telecomunicações (Anatel) aprovou a obrigatoriedade do reconhecimento facial acompanhado de prova de vida para o cadastro de novas linhas de telefonia móvel e para a manutenção de todos os chips já ativos em território nacional. A medida regulatória alcança integralmente as pessoas físicas e os Microempreendedores Individuais (MEIs), estabelecendo um rigoroso cronograma de transição que obriga a adequação das novas ativações pré-pagas até setembro de 2027 e das operações pós-pagas, portabilidades e trocas de chip até dezembro de 2027. Os atuais titulares de linhas móveis terão até o encerramento de 2028 para atualizar seus registros biométricos junto às operadoras, sob pena de bloqueio gradual e rescisão contratual definitiva das linhas não validadas a partir de 2029. O objetivo central da autarquia é erradicar a comercialização clandestina de acessos telefônicos ativados em nome de terceiros — prática conhecida no jargão policial como uso de “laranjas” — e estancar a infraestrutura de comunicação utilizada por quadrilhas especializadas em estelionato eletrônico.
A decisão da agência reguladora encerra um ciclo de duas décadas de vulnerabilidade cadastral nas telecomunicações brasileiras. O simples cruzamento algorítmico de um número de Cadastro de Pessoa Física (CPF) deixou de ser barreira suficiente contra o crime organizado, que transformou o chip pré-pago descartável na principal ferramenta para golpes bancários, sequestros de contas digitais e fraudes corporativas. Ao exigir a validação biométrica em tempo real tanto para cidadãos comuns quanto para microempreendedores, o Estado brasileiro transfere para as operadoras o ônus tecnológico da verificação de identidade, criando um novo paradigma de segurança pública digital que, simultaneamente, impõe desafios inéditos de proteção de dados sensíveis sob a égide da Lei Geral de Proteção de Dados (LGPD).
A evolução do mercado de telefonia móvel no Brasil, que superou a marca de duas centenas de milhões de acessos ativos, consolidou-se historicamente sobre um modelo de adesão simplificada para garantir a rápida inclusão digital da população nas décadas de 2000 e 2010. O marco legal que regia essa relação, amparado na Lei Geral de Telecomunicações (Lei nº 9.472/1997) e na Lei nº 10.703/2003, determinava apenas o registro do nome completo, endereço e número do CPF ou CNPJ pelo usuário no momento da habilitação. Com a digitalização dos processos, a ativação de um chip pré-pago passou a exigir unicamente a digitação de um CPF válido em terminais de autoatendimento ou via mensagens de texto, sem qualquer comprovação de que o portador do chip era, de fato, o titular daquele documento.
Essa lacuna regulatória converteu-se no principal vetor de vulnerabilidade do ecossistema financeiro e digital brasileiro após o vazamento massivo de bases de dados cadastrais nos últimos anos. Com milhões de números de CPF e datas de nascimento disponíveis em mercados ilegais na internet, organizações criminosas passaram a habilitar milhares de linhas telefônicas diariamente em nome de cidadãos comuns, idosos e até pessoas falecidas, sem que as vítimas tivessem conhecimento. Em 2020, as operadoras chegaram a implementar o Projeto Cadastro Pré-Pago em parceria com a agência reguladora, introduzindo validações documentais mais rígidas, mas a ausência de uma verificação física ou biométrica universal manteve aberta a brecha para fraudes automatizadas em larga escala.
A nova regulamentação aprovada pela Anatel substitui a autodeclaração documental pela autenticação biométrica ativa. Na prática operacional, o usuário que adquirir um chip em uma banca de jornal, farmácia ou loja de departamento, ou que solicitar um chip virtual (eSIM) pela internet, terá o sinal telefônico bloqueado para uso geral até que acesse a plataforma digital da operadora por meio de uma conexão segura ou rede temporária restrita ao aplicativo de validação. Nesse ambiente, o sistema exigirá a captura de uma fotografia do rosto em tempo real — a selfie — combinada obrigatoriamente com o protocolo tecnológico de prova de vida (liveness detection).
A tecnologia de prova de vida opera por meio de algoritmos de visão computacional e inteligência artificial que analisam microexpressões, reflexos luminosos na retina, textura tridimensional da pele e movimentos específicos solicitados ao usuário, como piscar os olhos, sorrir ou girar levemente a cabeça. Esse mecanismo impede o chamado spoofing, técnica fraudulenta na qual criminosos tentam enganar a câmera apresentando fotografias impressas, vídeos pré-gravados em telas de alta resolução ou máscaras hiper-realistas da vítima. Após a confirmação de que há um ser humano real diante da lente, o vetor matemático da face capturada é criptografado e confrontado em frações de segundo com bancos de dados oficiais de identidade governamental ou bases biométricas certificadas, autorizando a liberação da linha somente quando há correspondência exata com o titular do CPF informado.
A implementação do reconhecimento facial altera profundamente a jornada do consumidor e a rotina das empresas de telecomunicações, razão pela qual o conselho diretor da Anatel desenhou um escalonamento de prazos dividido em quatro fases distintas. O primeiro marco temporal encerra-se em setembro de 2027, data limite para que todas as ativações de novas linhas na modalidade pré-paga operem exclusivamente sob o crivo da biometria facial, atacando de imediato o segmento historicamente mais visado por fraudadores devido à ausência de faturas mensais e contratos de fidelidade.
A segunda etapa conclui-se em dezembro de 2027, estendendo a exigência para a contratação de novas linhas pós-pagas e planos controle, além de blindar três procedimentos críticos do mercado: a portabilidade numérica entre operadoras, a substituição de chips físicos ou virtuais e qualquer alteração cadastral de titularidade. Essa ampliação visa neutralizar diretamente o golpe do SIM Swap (sequestro de linha), modalidade criminosa em que golpistas transferem o número de telefone da vítima para um chip virgem sob seu controle com o intuito de interceptar códigos de autenticação de dois fatores, invadir aplicativos de mensagens e esvaziar contas bancárias.
O terceiro e mais complexo estágio do cronograma ocorrerá ao longo de todo o ano de 2028, período em que o legado da base instalada — abrangendo dezenas de milhões de brasileiros e Microempreendedores Individuais que já possuem linhas ativas — deverá passar pelo recadastramento biométrico. A inclusão explícita dos MEIs na regra reflete a constatação técnica de que criminosos vinham abrindo registros de microempresas de fachada de forma automatizada para adquirir pacotes de linhas corporativas sem passar pelo filtro das pessoas físicas. A partir do início de 2029, inaugura-se a quarta fase: os terminais móveis cujos titulares não houverem concluído a validação facial sofrerão bloqueio parcial para realização de chamadas e uso de dados móveis, evoluindo para a suspensão total e o posterior cancelamento definitivo do número com perda da titularidade. Para mitigar o risco de exclusão de idosos, pessoas com deficiência severa, moradores de áreas rurais sem conectividade adequada ou cidadãos com restrições físicas que impeçam a leitura facial, a norma obriga as prestadoras a disponibilizarem procedimentos alternativos de validação presencial ou assistida.
Embora o mérito do combate às fraudes encontre consenso entre autoridades policiais e instituições financeiras, a obrigatoriedade universal da biometria facial suscita debates intensos entre entidades de defesa dos direitos digitais, juristas especializados em privacidade e representantes das próprias operadoras. Pelo lado da indústria de telecomunicações, o principal ponto de tensão reside no custo bilionário de processamento e infraestrutura. A realização de centenas de milhões de aferições biométricas com prova de vida exige a contratação de servidores em nuvem de alta capacidade, licenciamento de algoritmos proprietários e o pagamento de taxas por consulta às bases governamentais de identidade, despesas que o setor teme que pressionem a rentabilidade das linhas pré-pagas de baixo consumo.
Na esfera jurídica e civil, especialistas em proteção de dados alertam para os riscos inerentes à coleta massiva de dados biométricos, classificados pelo artigo 5º, inciso II, da Lei Geral de Proteção de Dados (Lei nº 13.709/2018) como dados pessoais sensíveis. Diferentemente de uma senha alfanumérica, que pode ser alterada em caso de invasão cibernética, a geometria facial de um indivíduo é imutável; um eventual vazamento de bancos de dados biométricos mantidos por operadoras ou empresas terceirizadas de tecnologia exporia o cidadão a um risco permanente de falsidade ideológica. Organizações de defesa do consumidor argumentam ainda que o rigor do recadastramento até o final de 2028 pode gerar um apagão comunicacional involuntário para populações vulneráveis da periferia e do interior do país, que frequentemente utilizam aparelhos celulares antigos com câmeras de baixa resolução, incapazes de cumprir os requisitos técnicos da prova de vida, exigindo fiscalização rigorosa da Anatel sobre a eficácia real dos canais alternativos de atendimento.
A decisão da Anatel alinha o setor de telecomunicações brasileiro a uma tendência global de convergência entre conectividade móvel e identidade civil digital. Ao transformar o número de telefone celular em uma credencial biometricamente autenticada até 2029, o Brasil pavimenta o caminho para a integração definitiva entre a infraestrutura privada das operadoras, a Carteira de Identidade Nacional (CIN) — que adota o CPF como número único — e os protocolos de segurança do sistema financeiro regulados pelo Banco Central.
No horizonte dos próximos anos, a consolidação dessa barreira biométrica tende a asfixiar a economia do crime cibernético baseado em engenharia social doméstica, forçando uma migração das tentativas de fraude para números internacionais virtuais (VoIP) — frente que já começa a ser monitorada pela agência reguladora em conjunto com operadoras de trânsito internacional. Para o cidadão comum e para o ambiente de negócios no Brasil, a selfie obrigatória deixa de ser um recurso restrito aos aplicativos bancários de alta renda e passa a constituir o passaporte básico de cidadania digital, redefinindo o equilíbrio entre a conveniência do acesso instantâneo e a segurança coletiva na rede mundial de computadores.
Por Jardel Cassimiro